人形机器人量产仍未到来,是需求问题还是技术问题?
发布日期:2026-10-28
先说标尺。业内谈人形机器人的「量产」,用的不是「几万台」,而是百万台——特斯拉弗里蒙特产线按年产 100 万台设计,得州工厂远期规划 1000 万台;每周 2 万台这个速度,折成年化就是 104 万台。中国工程院院士徐扬生的说法更直接:单个公司产量至少达到 10 万台,才能称之为量产。
按这个尺子看,答案很干脆:产能不缺,需求缺。产线早就画到百万台了,机器人却卖不出去。但这句话只答了一半——因为「缺需求」本身有三种完全不同的含义,指向三种完全不同的解法:是买的人不知道有这东西,是知道了算不过账,还是算过了账但机器不够好。
本文要把这三层拆开,最后落到一个具体判断上。先给结论:百万台卡在价格带上,而价格带卡在可靠性上——单台经济性不成立,才是需求起不来的根因。
一、供给侧:产能早就画到百万台了
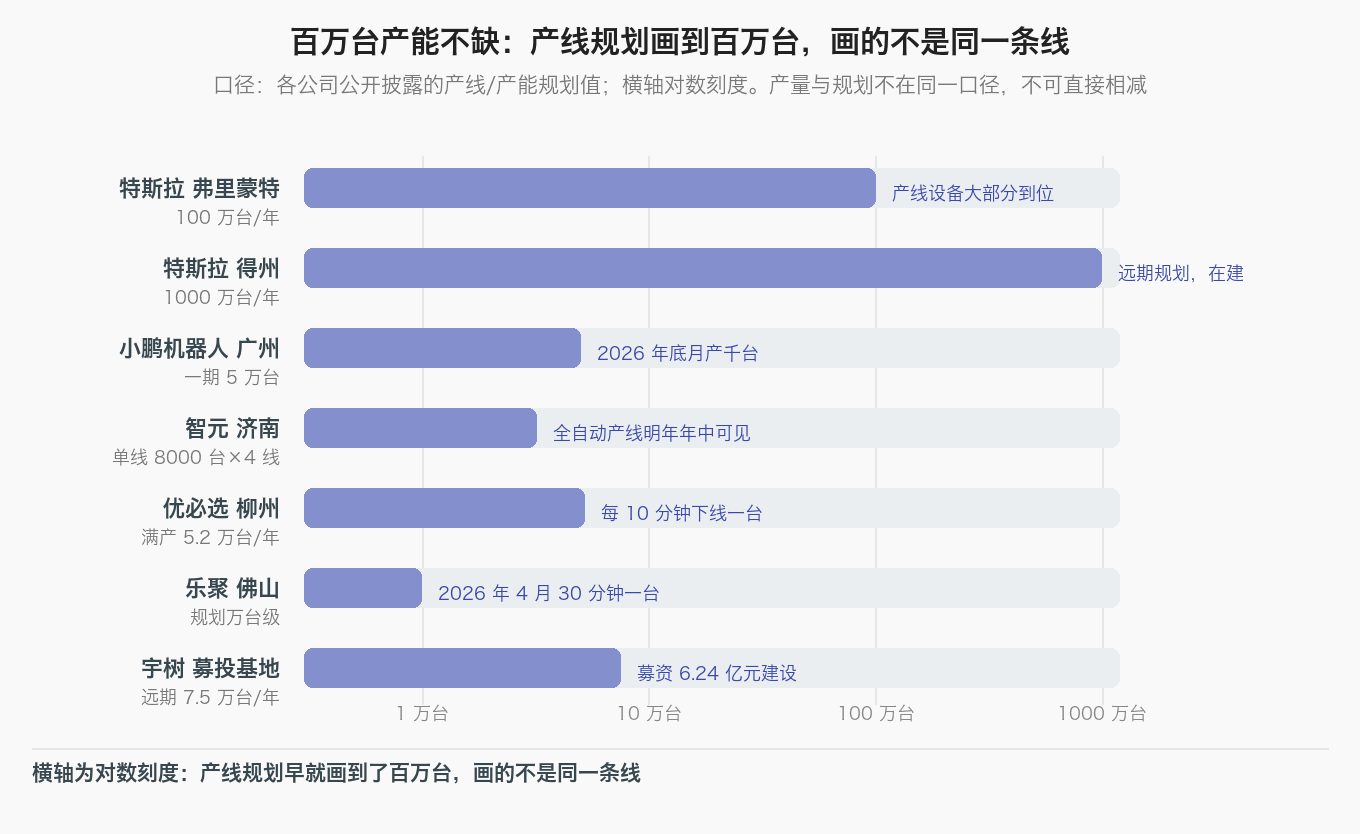
先说供给,因为这是最容易被误判的一环。2026 年各家公开的产线规划值里,百万台级不止一家:
| 厂商 | 产线/产能规划 | 状态 |
|---|---|---|
| 特斯拉 弗里蒙特 | 100 万台/年 | 产线设备大部分到位,已进入早期生产 |
| 特斯拉 得州 | 远期 1000 万台/年 | 奥斯汀工厂建设中 |
| 宇树科技 | 远期 7.5 万台/年 | 募资 6.24 亿元建设生产基地 |
| 小鹏机器人 广州 | 一期 5 万台 | 预计 2026 年底实现月产千台 |
| 优必选 柳州 | 满产约 5.2 万台/年 | 每 10 分钟下线一台,2026 年 9 月投产 |
| 智元 济南 | 单线 8000 台×4 条线 | 全自动产线预计明年年中可见 |
| 乐聚 佛山 | 规划万台级 | 2026 年 4 月 30 分钟下线一台 |
这里必须立一条纪律:产能规划与实际产出不是同一条线,不能直接相减。优必选是最清楚的例子——柳州工厂每 10 分钟下线一台 Walker S2,满产全年 5 万多台,制造能力是溢出的;但 2026 年上半年全尺寸人形机器人实际销量 921 台,年化不到 2000 台,不到年产能规划的两成。同期公司存货 9.85 亿元,较 2025 年底增长 70.9%,而绝对增量只够支撑不到两千台整机生产。管理层自己在备货时就已经把「万台产线大概率跑不满」写进了报表。
零部件端同样如此,而且更微妙。谐波减速器是绕不开的一环:单台人形机器人约需 20 台,2025 年全行业总产能约 600 万台,看着接近;但适配人形关节的 52mm 及以下小型专用型号需要全新产线和独立验证周期,周期长达 12 至 24 个月。绿的谐波的 100 万台年产能定增项目,截至 2026 年 6 月实际投资进度只有 8.39%,已延期至 2028 年底投产。扩产的真正卡点不是缺钱也不是缺订单,而是那条从设备进场到通过下游客户全寿命验证的产线工程时间——这段时间没法用融资额来压缩。
行星滚柱丝杠是另一个例子:2026 年全球规划产能预计达 1.2 亿件,但实际利用率约 61%,结构性过剩与高端缺货并存。所以「产能不缺」这句话要打个折扣——不缺的是名义产能,缺的是能通过验证、能量产交付的有效产能。
二、需求侧:三个量级差了十万八千里
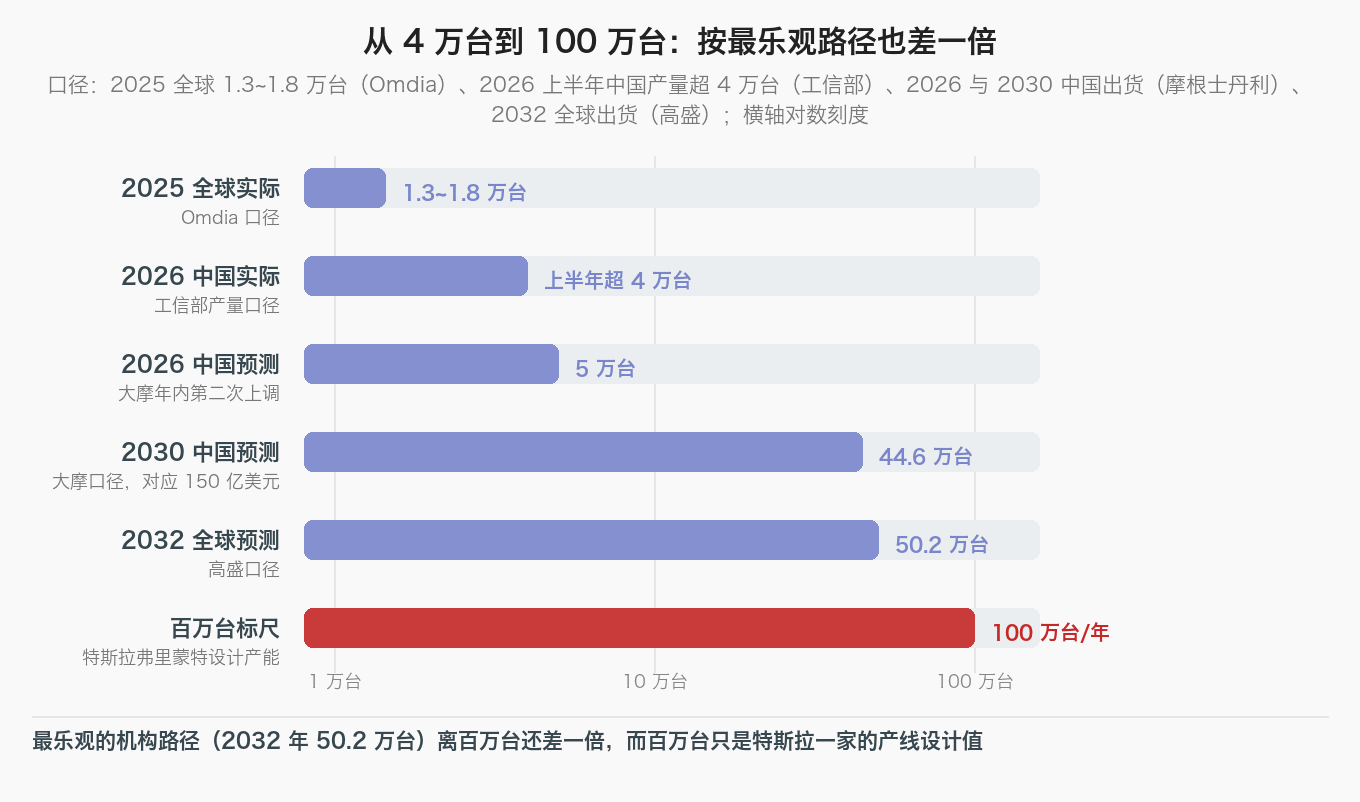
把出货量放到百万台的尺子下看,落差会具体到刺眼。工信部数据:2025 年我国人形机器人产量约 2 万台,2026 年上半年超 4 万台,全年预计突破 10 万台。IDC 口径:2026 年上半年全球出货接近 2.5 万台,同比增长 432.1%,智元一家超 8600 台、占全球约 35%。
| 时间与口径 | 出货/产量规模 | 来源 |
|---|---|---|
| 2025 年全球实际 | 1.3 万~1.8 万台 | Omdia |
| 2025 年我国产量 | 约 2 万台 | 工业和信息化部 |
| 2026 上半年我国产量 | 超 4 万台 | 工业和信息化部 |
| 2026 上半年全球出货 | 接近 2.5 万台,同比增长 432.1% | IDC |
| 2026 年我国出货预测 | 5 万台(年内第二次上调,此前 2.8 万台) | 摩根士丹利 |
| 2030 年我国出货预测 | 44.6 万台,对应 150 亿美元市场 | 摩根士丹利 |
| 2032 年全球出货预测 | 50.2 万台 | 高盛 |
把最乐观的机构路径拉直看:2026 年 5 万台 → 2030 年 44.6 万台 → 2032 年全球 50.2 万台。即便如此,离 100 万台还差一倍。而 100 万台这个数字,仅仅是特斯拉一条产线的设计产能——也就是说,全行业的出货量要到 2032 年,也才够填满特斯拉一家厂的一条线。
需求侧的真实结构,比总量数字更能说明问题。2026 年上半年已出货产品的应用分类里,娱乐表演占 35%、数据采集占 20%、科研应用占 10%,3C、汽车、物流这类真实工业场景只占 15%~20%。宇树的招股材料也披露,2025 年前三季度超七成的人形机器人营收来自科研教育领域,行业应用不到一成。Counterpoint 的数据更直接:上半年全球 2.2 万台出货里,面向科教文娱的小尺寸消费级产品仍占 60% 以上,全尺寸工业人形机器人目前还没有被验证有万台级的需求。
| 需求类型 | 规模 | 买的是机器的什么 | 离复购有多远 |
|---|---|---|---|
| 娱乐表演 | 占出货 35% | 一次性的表演效果,档期制 | 最远,档期外大量空置 |
| 数据采集 | 占出货 20% | 遥操作产出训练数据 | 中等,采数模式正在换代 |
| 科研应用 | 占出货 10% | 课题与实验,由课题预算驱动 | 弱,宇树七成营收来自这里 |
| 3C·汽车·物流 | 占出货 15%~20% | 真正的生产力替代 | 最近,但尚未验证万台级需求 |
| 框架与示范性采购 | 未单列 | 政策任务与示范工程,带任务属性 | 不等同于市场行为 |
订单含金量也需要单独看一眼。公开订单里混着正式采购订单、框架协议、战略合作、意向订单,还有政策性和示范性采购,这几类在付款条件、验收要求、交付周期和实际作业量上差异极大。框架协议往往只约定合作意向而无采购数量,示范性采购带着任务属性而非市场行为,都不能直接等同于真实商业需求。真正交付出去的机器人大多也没有在持续工作——相当比例的设备只用于展厅接待或活动演示,表演档期之外大量空置。
最硬的一个指标是价格。人形机器人的日租金从 2025 年初的约 2 万元,掉到 2026 年的千元级。租赁价格是市场对真实支付意愿的直接投票——它跌了八成,说明愿意为「用起来」付钱的人,远少于愿意为「看一场」付钱的人。
一个反向的正面信号值得写进来:国家电网 2026 年集中采购约 8500 台具身智能设备、总投资约 68 亿元,其中人形带电作业机器人 500 台、预算 25 亿元。这是少见的、真实工业客户按验收条款付费的采购,但 500 台离百万台仍是四个数量级的差距。
三、技术侧:不是造不出来,是不能连续上班
把「技术不行」拆开看,会发现它不是笼统的判断,而是几个可以量化的数字。
| 指标 | 行业现状 | 工业要求 | 差距 |
|---|---|---|---|
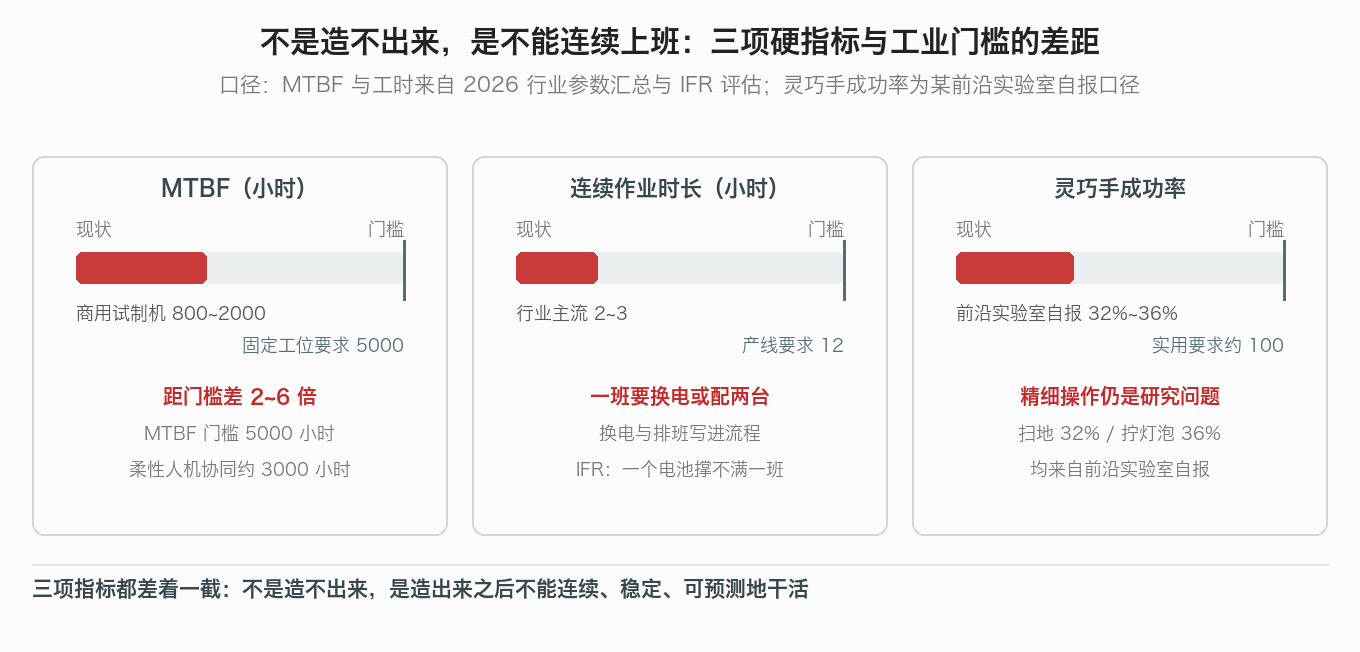
| 平均无故障时间 | 实验室原型机不足 800 小时,商用试制机 800~2000 小时 | 固定工位 5000 小时,柔性人机协同约 3000 小时 | 差 2~6 倍 |
| 连续作业时长 | 2~3 小时 | 超过 12 小时 | 差约 4 倍 |
| 灵巧手精细操作成功率 | 某前沿实验室自报 32%~36% | 实用要求接近 100% | 差 2.5~3 倍 |
| 机载算力 | 算力芯片功耗 5~20 瓦 | 千 TOPS 级算力全时运行 | 机载电池容量直接冲突 |
| 返修周期 | 寿命 6~8 个月,返修约 1 个月 | 产线不可接受的停机时长 | 停机损失直接吃掉总账 |
MTBF:实验室原型机普遍不足 800 小时,商用试制机型集中在 800~2000 小时。而高标准固定工位工业应用通常要求超过 5000 小时、连续工作时长超过 12 小时;柔性人机协同工业场景的门槛约 3000 小时。
连续作业时长:行业主流是 2~3 小时。IFR 2025 年的行业评估说得很直接——一次电池循环还撑不满一个完整的工作日。要覆盖一个 8 小时班次,要么热插拔电池、要么配两台倒班,排班本身要写进生产流程里。
灵巧手:某前沿实验室自报的多指任务成功率,扫地用簸箕是 32%、拧灯泡是 36%。ASTM International 的人在 2026 年 3 月的总结是「human-level dexterity in robots is still not there」。马斯克在特斯拉 Q3 电话会上把灵巧手列为量产的主要硬件难点,原话是「我们正在生产手部尚未完全定型的机器人」。
马斯克还透露了一个容易被忽略的顺序:Optimus 的设计、AI、可靠性、使用寿命这四件事,要到 2027 年底前后才能基本解决,届时才会开始向特斯拉以外的客户交付。也就是说,「造得出来」和「卖得出去」在特斯拉的排期里是同一个门禁,都挂在 2027 年底。
所以准确的说法是:不是造不出来,是造出来之后不能连续、稳定、可预测地干活。而这三项恰恰是决定采购决策的数字——工厂不会为「会走路」付钱,只为「一个班次不砸产品」付钱。
四、真正的答案:百万台卡在价格带上
把上面三侧拼起来,结论既不是「技术不行」也不是「没人买」,而是两条路线各自撞在一堵墙上。
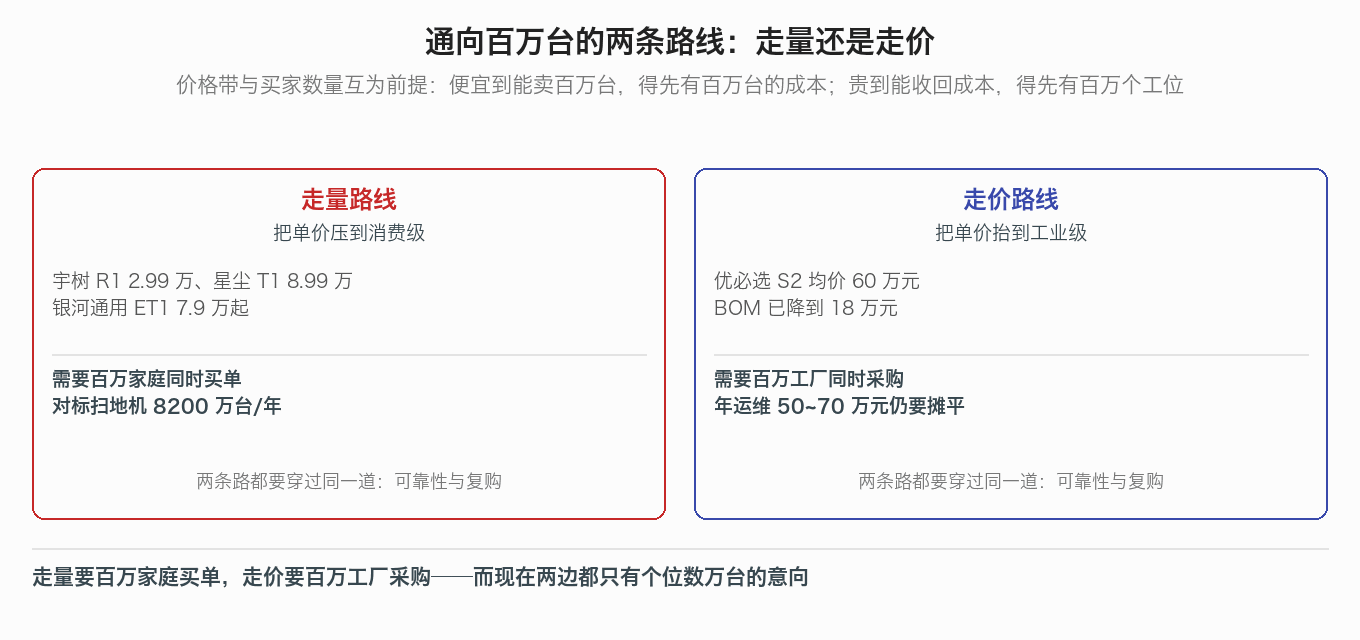
走量路线:把单价压到消费级,宇树 R1 起售价已降到 2.99 万元,星尘智能 T1 降到 8.99 万元,银河通用 Galbot ET1 基础版 7.9 万元起。但这条路要百万个家庭同时买单——作为参照,全球智能扫地机 2025 年出货量 8200 万台,全球家用服务机器人总出货 2.87 亿台。百万台在消费市场里不算天文数字,但人形机器人要干的是扫地机干不了的活。
走价路线:把单价抬到工业级,优必选 S2 均价 60 万元,大和证券测算其物料清单成本已从约 35 万元降到约 18 万元。但这条路要百万个工厂岗位同时采购,而年运维 50~70 万元、MTBF 800~2000 小时这两笔账,工厂仍然过不去。
两条路线都要穿过同一道门:单台经济性。而这道门的算式是这样的——整机价格只占总拥有成本的 40%~60%,剩下的是场景改造与系统集成、数据采集与模型训练、运维人员配置,以及故障停机损失。单台轮臂式或双足人形机器人的年度综合运维成本约 50 万至 70 万元,远高于多数岗位的人力成本。美银证券 9 月底研报估算,2026 年中国人形机器人的投资回收期约为 6 年,预计到 2030 年缩短至 2.3 年。
麦肯锡 2025 年的分析给了更冷的结论:在低劳动力成本地区,人形机器人的总拥有成本目前已经高于被替代的工人;盈亏平衡点大致落在单位成本低于 3 万美元、运营寿命超过 2 万小时,市场普遍预期在 2028~2031 年。对照优必选 S2 均价 60 万元(约 8.4 万美元)——价格距离这条线还有近 3 倍,而寿命那一条(2 万小时)对应的是 MTBF 5000 小时量级的可靠性,目前差 2~6 倍。
所以「是需求问题还是技术问题」的准确答案是:表面是需求问题,根子在技术问题,但传导路径是价格。机器不够可靠 → 停机损失高 → 总拥有成本高 → 客户算不过账 → 不下单 → 厂商没有规模效应 → BOM 降不下来 → 价格降不下去 → 继续不够可靠。这是一个闭环,百万台是这个闭环彻底打开之后的结果,不是原因。
五、那什么时候会来:三个可验证的信号
与其预测,不如定三个可验证的信号。这三个都不是出货量,而是出货量之外的东西。
信号一:付费复购订单出现。不是框架协议,不是战略合作,是同一个客户、同一类工位、第二次付钱。日常租金从 2 万跌到千元级,说明租的市场在萎缩;只有复购能证明产品本身,而不是租赁价格。
信号二:单台年运维成本从 50~70 万元区间往下走,回收期从 6 年压到 3 年以内。这个数比整机价格更关键,因为整机只占总拥有成本的四到六成。
信号三:可靠性指标进入采购条款。当客户开始在合同里写无故障时间、连续作业时长和停机损失赔偿条款,说明这台机器已经被当成生产资料,而不是演示设备采购。这是最迟到的信号,也是最硬的。
现在已经有一个正面样本值得记下来,就在 10 月 26 日:智元发布安规级重载具身机器人精灵 G2 Max,单臂负载 20 千克、双臂额定 40 千克,重复定位精度不超过正负 0.5 毫米;官方称电商仓储作业成功率超过 99%,每小时拆垛 80 箱、码垛 75 箱,并且在沪光股份的启元 T1 产线上,匹配了 2.5 分钟下线一台机器人的节拍。
这组数字的分量不在负载和精度,而在于「成功率 99%」和「匹配上客户产线的节拍」这两句。前者是可靠性,后者是经济性——正是上面两条路线最难同时过的两道。同一天,智元还发布了具身智能作业平台 Genie Studio 2.0,宣称最快 7 天完成新作业场景的部署验证;上纬新材的启元机器人 HIL-UMI 框架把物理 AI 数据采集效率提速 5.63 倍;英伟达开源了机器人视频标注引擎 Flora,把标注成本压到每小时 0.72 美元。数据这端的成本曲线也在被同时压。
把这些放在一起,方向其实已经清楚了:先在「窄任务、强节拍、可考核」的工位上跑出可靠性,再谈通用人形。珞石机器人第 10000 台人形力控臂下线交付、70 多家具身智能公司把力控臂接进自己的系统,也是同一个形状的证据——不追求通用,先在一个动作上做到不可替代。
不过要说清楚,这条路走完也只是十万台量级的答案。徐扬生院士说的「单个公司 10 万台才算量产」,和优必选方面「单一型号 10 万台级别有信心在两年内实现」的判断,指向的都是同一个量级;而百万台是另一个量级——从 10 万到 100 万,订单规模、供应链验证周期、单价结构都要再翻一个数量级。这也是为什么对「什么时候量产来」的判断可以落到一个更具体的问题上:什么时候有一台机器,能在产线上连续跑完一个班次、连续三个月不出事、并且算得过账。这三个条件同时成立,十万台就来了;再乘上十倍,才是百万台。
结语
回到那个问题。是需求问题还是技术问题?
如果只能选一个,选需求——但在百万台这个标尺下,需求的真实形态是「算不过账所以不买」,而不是「不知道有这东西」。国家电网 68 亿元采购 8500 台设备、宇树 R1 降到 2.99 万元、摩根士丹利把 2026 年预测从 2.8 万台上调到 5 万台,这些都说明需求是真实存在的,只是还小得不成规模。
需求小的原因不在营销、也不在产能,而在单台经济性。而单台经济性不成立的原因,是可靠性差着 2~6 倍、运维成本占掉总账的四成以上。这条链条的每一环都是技术问题。
所以更准确的说法是:这是需求问题,但需求问题是技术问题的价格投影。真正该盯的不是百万台这个数字,而是「年运维成本」和「MTBF」这两个数——它们降到 20 万元和 3000 小时,需求会自己长出来。在那之前,产线画到百万台也只是纸面产能。
王兴兴在 10 月 22 日的世界物理 AI 大会上说,物理 AI 已经看到被击穿的苗头,很可能就在最近一两年或者两三年。这个判断可以再精确一点:击穿的不会是「人形机器人替代所有岗位」,而是「在少数几个工位上,机器人的单位产出成本第一次低于人」。那才是量产真正开始的那一天——离百万台还有距离,但每一步都已经落在账上。
资料来源:特斯拉 2026 年第三季度财报电话会与股东信、摩根士丹利人形机器人出货量预测报告(经财经媒体转引)、高盛全球物理 AI 报告(经财经媒体转引)、IDC《全球人形机器人市场分析》与上半年出货统计、工业和信息化部产量数据、中国海关出口统计、Omdia 与 Counterpoint 行业统计、中国信通院具身智能产业研究、优必选 2026 年中期业绩公告、大和证券研报(经媒体转引)、公司公告与招股说明书、央视财经与中国经济网行业调查等。口径说明:本文数据截至 2026-10-28。文中「百万台」采用特斯拉弗里蒙特产线年产 100 万台设计产能这一业内通行标尺,徐扬生院士的表述为「单个公司产量至少达到 10 万台才能称之为量产」;出货量、产量、产能规划三套口径不可混用:产能规划为各公司公开披露的设计值与目标值,与实际产出不同源,且有效可交付产能受下游客户验证周期约束(小型专用谐波减速器产线验证周期 12 至 24 个月);出货量统计各家口径不一(Omdia、IDC、券商汇总等),本文已在具体处标明所用来源,跨来源数字不可直接比较;2030 年 44.6 万台与 150 亿美元为摩根士丹利预测,2032 年 50.2 万台为高盛预测,均为机构测算而非既成事实;灵巧手成功率为某前沿实验室自报数据,尚无行业统一验收标准;投资回收期、总拥有成本构成、运维成本为研究机构与行业调查的测算区间,不同假设下差异较大;日租金、出货结构占比、复购情况、返修周期来自媒体与行业访谈整理,非厂商官方披露。本文不构成任何投资建议。