AI 时代的 PCB:一块板子涨了 233%,难点卡在三种材料和六道工序
发布日期:2026-10-20
先给一个反直觉的数字:英伟达 Rubin 平台的物料清单里,存储之外涨价最猛的不是散热也不是连接器,是最不起眼的 PCB。摩根士丹利 2026 年 5 月的拆解显示,同样是 72 颗 GPU 的整柜,GB300 的 PCB 价值约 3.51 万美元,Rubin VR200 涨到约 11.67 万美元,一代涨 233%。板子没换材质、没换名字,凭什么?答案藏在两个词里:层数和材料。本文把这条链拉直——先讲 PCB 在 AI 服务器里的角色怎么变的,再回答那个更实际的问题:制造难点到底分布在哪几道工序上。
一句话概括角色的变化:过去 PCB 是「装芯片的板子」,今天是「决定信号能不能跑、电供不供得上、整机可不可靠」的部件。普通服务器里的 PCB 是 8~16 层的中高多层板,任务是把芯片连起来;AI 服务器里,算力主板和加速卡基板普遍 18~30 层,正交高速背板最高做到 78 层,IDC 的口径是单台 AI 服务器 PCB 价值量约为普通服务器的近 10 倍。板子上的每一根铜线,现在跑的是 224G 的差分信号——它不再是载体,是链路本身。
一、角色变了:从承载件变成决定件
决定件的意思是:PCB 的指标直接写进系统性能。GPU 之间的互连带宽从 GB300 的 1.8TB/s(NVLink 5)翻到 Rubin 的 3.6TB/s(NVLink 6),信号频率越过 30GHz——这个频段下,介质损耗不再是「损耗多少」的问题,而是「链路还通不通」的问题。承担这个约束的正是 PCB 的基材:树脂、玻纤布、铜箔,三样东西的等级决定一块板子能不能上 AI 服务器。
价值量跟着水涨船高。AI 服务器相关的 PCB 市场规模,从 2025 年的约 400 亿元跳到 2026 年的 900 亿元以上(东吴、招商证券的测算口径,转引自 2026 年 4 月报道);另有机构按自己的口径测算出翻倍的数字——口径不同,别混着比。表 1 把三代平台放在一起看,涨幅的来源一目了然:层数、面积、材料等级三个方向同时加码。
| 维度 | H100 时代 | GB300 NVL72 | Rubin VR200 NVL72 |
|---|---|---|---|
| PCB 价值量 | 约 2500 美元(单台) | 约 3.51 万美元(整柜) | 约 11.67 万美元(整柜) |
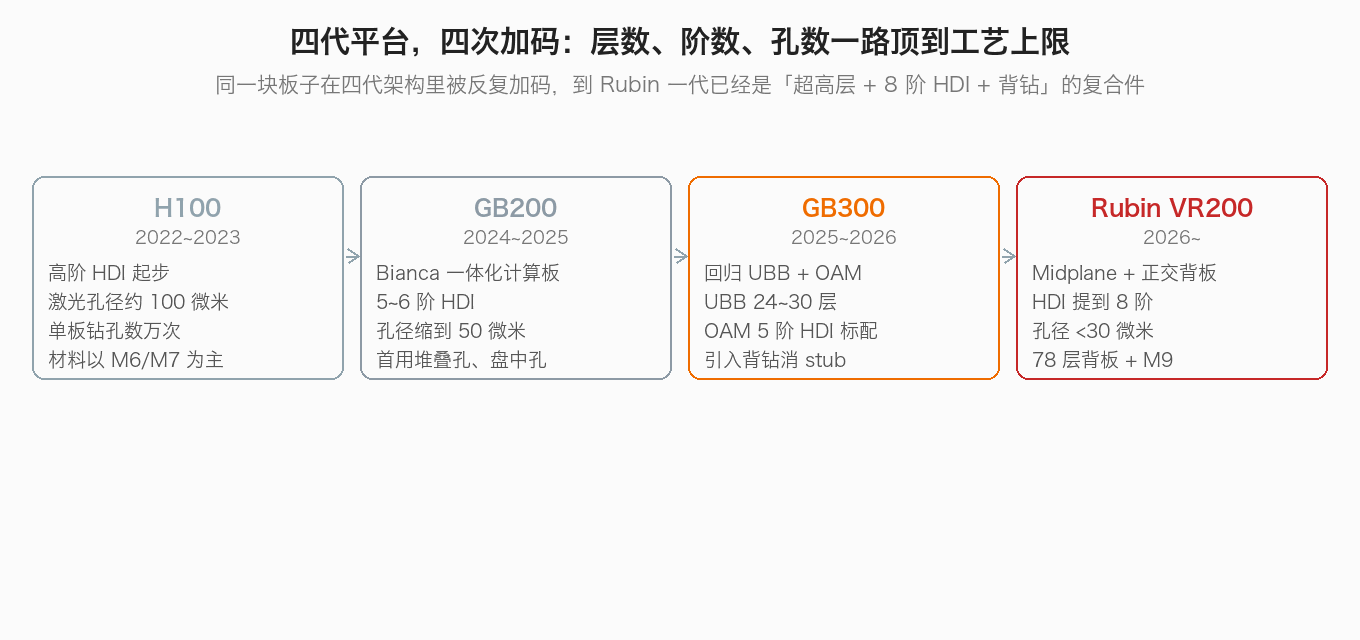
| 关键板件 | OAM 高阶 HDI | UBB 24~30 层 + Switch tray 高多层 + OAM 5 阶 HDI | Midplane + 正交背板(最高 78 层)+ 8 阶 HDI |
| 材料等级 | M6/M7 为主 | M8 为主 | M9:碳氢树脂 + HVLP4 铜箔 + 石英布 |
| 激光孔径 | 约 100 微米 | 50 微米 | 30 微米以内 |
| 互连带宽 | 900GB/s(NVLink 4) | 1.8TB/s(NVLink 5) | 3.6TB/s(NVLink 6) |
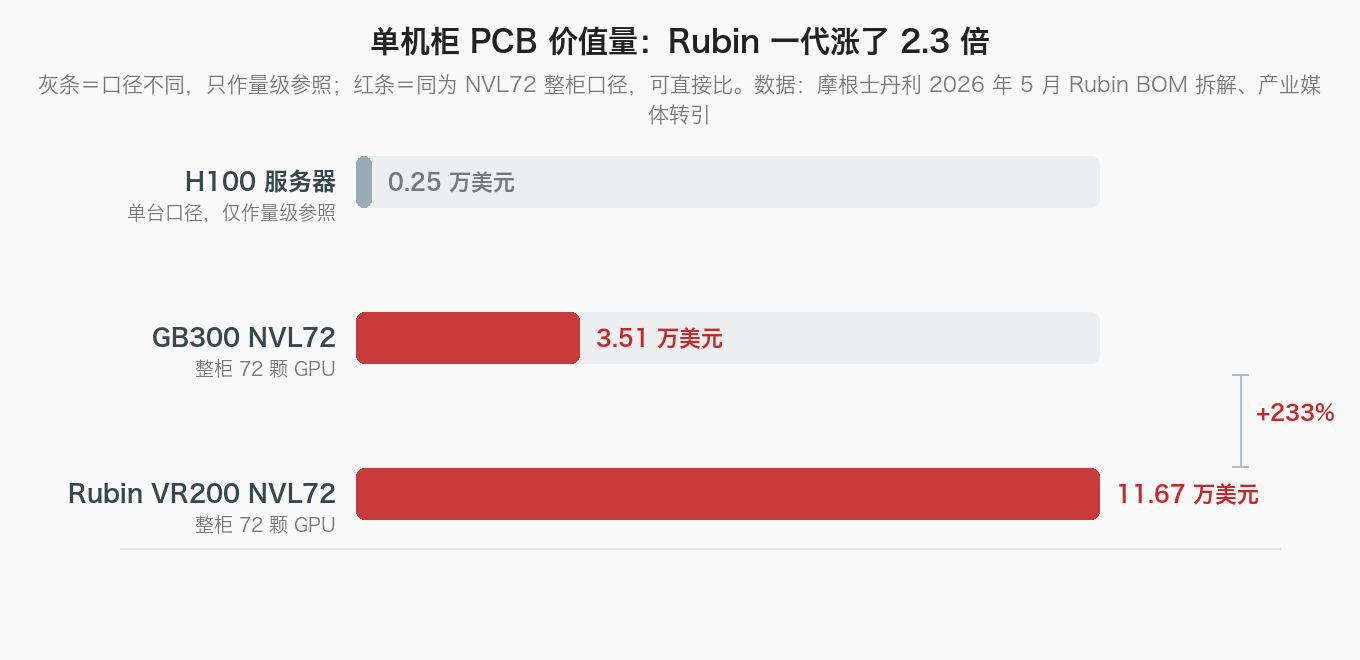
这里要立一个纪律:H100 的 2500 美元是单台口径,GB300 和 Rubin 是整柜口径,三根柱子不能直接相除得出倍数。同口径可比的只有 GB300 到 Rubin 的 233%——这也正是它被反复引用的原因。
二、物理约束:两个参数和一根铜面
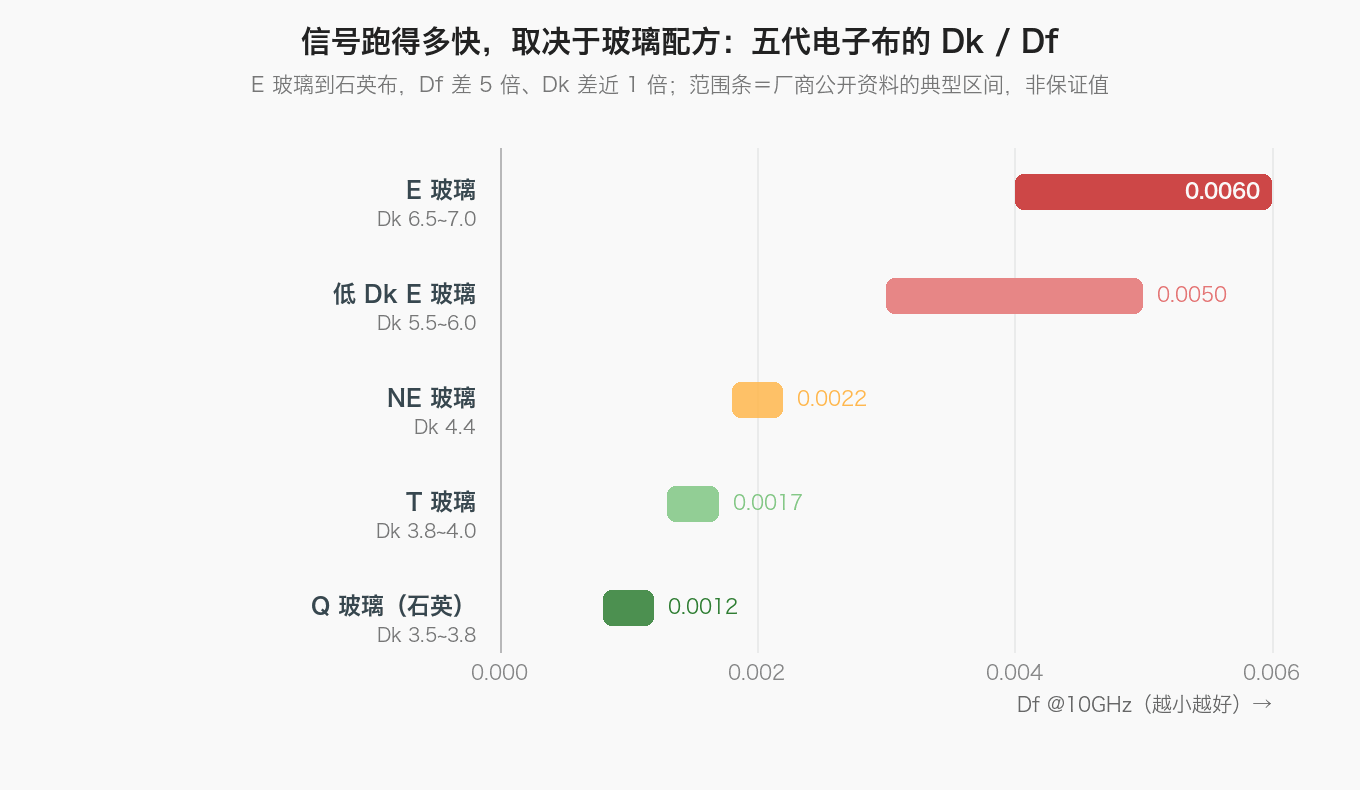
PCB 被逼到墙角,是三个物理量共同作用的结果。第一个是 Dk(介电常数):信号在介质里的速度约等于光速除以 Dk 的平方根,Dk 越低信号越快、延迟越小。第二个是 Df(损耗因子):它决定电磁能量有多少变成热,Df 越高衰减越狠。普通 FR-4 用的 E 玻璃 Df 在 0.004~0.006,30GHz 频段下完全不可接受;AI 服务器的高端板要压到 0.002 以下,靠的是换玻璃配方——NE 玻璃 Dk 4.4、Df 0.002,石英布 Dk 3.5~3.8、Df 约 0.001。
第三个是铜面粗糙度。30GHz 下铜的集肤深度只有约 0.4 微米,电流几乎全贴着铜面表皮走——铜面凹凸不平,信号等于在坑洼路上跑。所以 M9 一代配的是 HVLP4 超低轮廓铜箔,表面粗糙度 Rz 压到 0.55 微米以下。麻烦在另一头:铜面越光滑,树脂越咬不住,剥离强度越难维持。低粗糙度、高剥离强度、批量良率,三件事互相拉扯——这就是 HVLP 高代际铜箔长期集中在少数日企手里的原因,不是没人想做,是同时满足三件事太难。
| 部件 | M7/M8 一代 | M9 一代 | 难在哪 |
|---|---|---|---|
| 树脂 | PPE/PPO 高速体系,Df 约 0.004 | 碳氢体系,Df 0.002~0.0025 | 配方壁垒极高,长期海外主导;电子级 PPO 单台高端 AI 服务器用约 2.1 公斤 |
| 铜箔 | HVLP2~3 | HVLP4,Rz 0.55 微米以下 | 光滑与剥离强度天然矛盾;三井金属等三家占全球有效供给八到九成 |
| 玻纤布 | Low-Dk E 玻璃 | 石英布(Q 玻璃),Dk 3.5~3.8 | 日东纺主导配方;Q 布交期超过 12 个月、订单排到 2027 年底 |
三、难点分布:六道工序,六道天花板
把制造环节摊开看,难点不是均匀分布的,是六道工序各卡各的——而且越靠上游越硬。
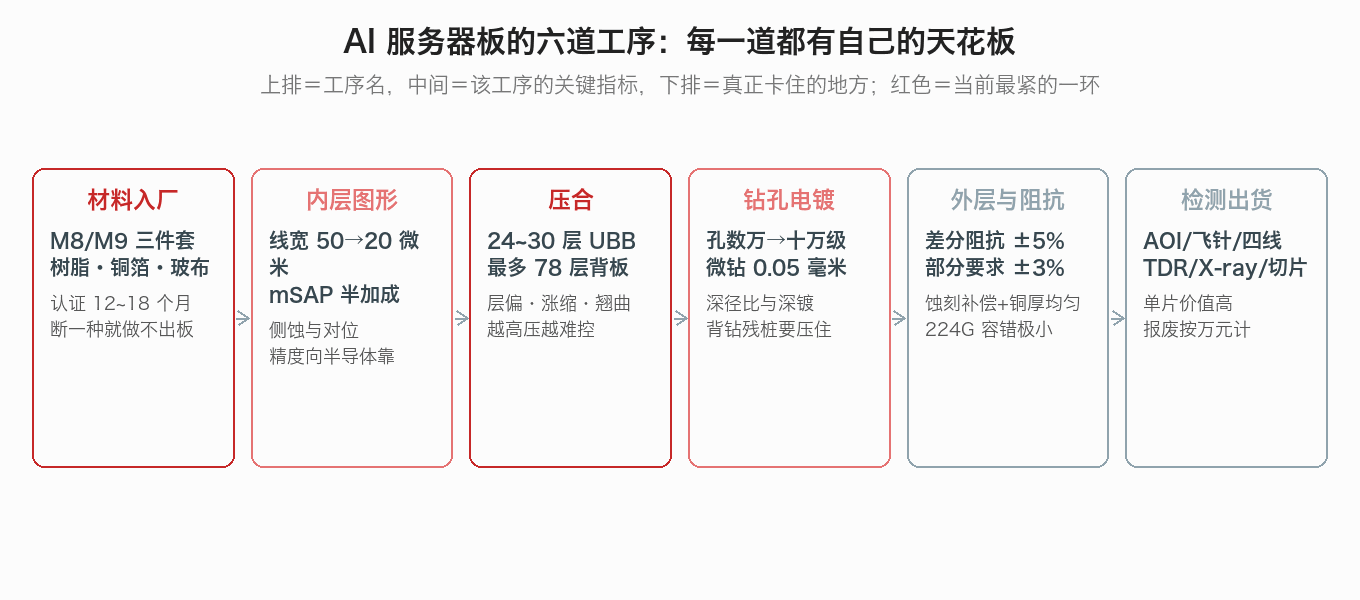
难点一:材料入厂,认证比制造更慢。M9 不是把 M8 的配方调一调,是树脂、玻布、铜箔三件套同时换代,每一件都是硬骨头。覆铜板的材料级认证周期 12~18 个月、涉及数百项可靠性测试,整机厂导入验证再叠加 1~3 年;材料一换,整套验证重跑。所以高端覆铜板的格局极其稳定:台光电子、联茂、台燿三家合计占英伟达 M8/M9 供应链约 81.4%,大陆唯一通过英伟达 M9 认证的是生益科技(2025 年 12 月通过,2026 年 3 月起加速出货)。这条链的风险是集中度——树脂一旦断档,铜箔和玻布再齐也做不出合格板材。
难点二:压合与对位,层数越高越失控。UBB 主板 24~30 层,正交背板最高 78 层,几十张蚀刻好的芯板和半固化片叠在一起高温高压压合。层与层的对准误差要控制在几十微米内,材料受热膨胀系数不同,压完还可能翘曲——层数越高,涨缩越难算。高端牌号要靠球形硅微粉填料压住热膨胀,而球形硅微粉的认证周期一年以上、新建产能落地约三年,有产业调研把它列为当前紧缺程度第一的材料。它缺,抬的是高多层板的翘曲和可靠性下限。
难点三:钻孔与电镀,孔比芯片还密。高阶 HDI 的激光孔径从 H100 时代的约 100 微米缩到 Rubin 的 30 微米以内,单板激光钻孔次数突破十万次;通孔孔径最小 0.15 毫米,0.05 毫米以下的微钻针本身也是紧缺耗材。钻完还要电镀导通:深径比越大的孔,孔壁镀铜越难均匀,行业领先水平能把深镀能力做到 80%。更精细的是背钻——高速通孔里没用的残桩(stub)会反射信号,背钻深度要控制在几十微米精度,钻多了伤线、钻少了留桩。
难点四:线宽与阻抗,224G 的容错极小。线宽线距从 50 微米向 10~20 微米压缩,工艺从减成法换到 mSAP 半加成法——这不是换设备,是换一套制造逻辑,能把 mSAP 良率稳定做上去的国内工厂一只手数得过来。高速差分对的阻抗公差压到 ±5%,部分客户要求 ±3%,靠蚀刻补偿和铜厚均匀性硬扛。224G 信号下,一处的阻抗失配就是一段链路预算的损失。
难点五:良率与检测,报废按万元计。沪电股份 30 层 UBB 的良率在 85%~90%,已经是全球第一梯队,二线厂商只有 75%~80%;行业公认能稳定跑通 30 层 UBB 加高阶 HDI 的厂家全球只有两三家。检测链也跟着加长:AOI 光学检查、飞针与测试架电测、四线低阻测试、TDR 阻抗扫描、3D X-ray 看孔铜、切片看截面——每一项都是为「一片板子价值上万元、报废不起」的现实服务的。
难点六:产能与认证的时间差。板厂扩产约一年,上游材料和设备的新增有效产能要 2~3 年,高端电子布的精密织机排期最远已到 2030 年,再叠加 1~3 年认证。市场上的温度可以从两个细节读出来:高端板报价有效期从约 30 天缩到约 7 天,价格几乎一天一变;高端 PCB 交期拉到 6~8 个月,覆铜板年内四次调价、累计涨幅超过 40%。订单不是问题,产能和认证才是。
| 难点 | 关键指标 | 卡在哪 | 现状 |
|---|---|---|---|
| 材料入厂 | 认证 12~18 个月、数百项可靠性测试 | 高端 CCL 三家占英伟达 M8/M9 约 81.4% | 生益科技 M9 为大陆唯一认证 |
| 压合对位 | 24~30 层 UBB、最高 78 层背板 | 层偏、涨缩、翘曲;球形硅微粉控热膨胀 | 填料认证超 1 年、新产能约 3 年 |
| 钻孔电镀 | 单板激光钻孔超十万次、微钻 0.05 毫米 | 深径比、深镀能力、背钻残桩精度 | 行业领先深镀能力约 80% |
| 线宽阻抗 | 线宽 50→10~20 微米、阻抗 ±5% | mSAP 半加成良率 | 国内能稳定做的工厂屈指可数 |
| 良率检测 | UBB 良率 85~90% 对 75~80% | 单片价值高、报废成本大 | 跑通 30 层 UBB 的全球仅两三家 |
| 产能时间差 | 高端交期 6~8 个月、报价有效期约 7 天 | 板厂 1 年、材料 2~3 年、织机排到 2030 | 机构普遍判断紧平衡延续到 2027 年后 |
四、谁在解决:钱、产能与认证
钱已经在路上。2025 年 9 家头部 PCB 企业资本开支 267 亿元、同比增速 111%;2026 年扩产更猛——胜宏科技 3 月公告年度投资总额不超过 200 亿元,鹏鼎控股近七个月三次公告累计 233 亿元投向高端产能,沪电股份、深南电路、生益电子都有数十亿级项目推进。业绩同步兑现:沪电股份 2026 年上半年营收 136.89 亿元、增长 61.17%,归母净利润 29.23 亿元、增长 73.72%;生益电子上半年营收 57.84 亿元、增长 53.46%,净利润翻倍;胜宏科技 2025 财年营收 192.92 亿元、增长 79.77%,净利润 43.12 亿元、增长 273.52%。
但要看清国产替代的真实位置:大陆高端覆铜板(M8/M9 等高阶牌号)自给率目前不足 30%;HVLP4 超低轮廓铜箔的全球有效供给,三井金属、金居开发、卢森堡铜箔三家占八到九成,大陆企业约 10%;NE/T 玻璃配方多数国内厂商还在验证阶段,宏和科技的 1027 极薄布已能量产供货、泰山玻纤的 AI 级石英布通过了英伟达技术认证——中低损耗档位在快速补齐,最高档仍在追赶。表 4 是这条链的座次。
| 环节 | 关键玩家 | 硬数字 |
|---|---|---|
| 高端覆铜板 | 台光电子、联茂、台燿;生益科技、南亚新材 | 三家占英伟达 M8/M9 约 81.4%;生益 M8 交换板份额 70%~80%、M9 大陆唯一认证 |
| HVLP 铜箔 | 三井金属、金居开发、卢森堡铜箔;铜冠铜箔、德福科技 | 三家占全球有效供给八到九成;三井占 2026 年高端名义产能约 41%(大摩口径) |
| 高端电子布 | 日东纺、旭硝子;宏和科技、泰山玻纤 | 日东纺 NE/T 产能利用率超 95%;T 玻璃 2026 年缺口超 40%(DigiTimes 估算) |
| 高多层板 | 沪电股份、TTM、迅达;深南电路、鹏鼎控股 | 沪电 UBB 主力供应商,昆山 AI 板月产 8 万平米、2026 年底爬到 12 万平米 |
| 高阶 HDI | 胜宏科技、生益电子、广合科技 | 胜宏英伟达显卡板主力供应商之一;广合 50 层 AI 服务器板已量产 |
五、怎么读这条链:五个折扣
最后给一个读扩产新闻的框架。2026 年扩产公告密集,但「设计产能」到「可销售产能」之间隔着五道折扣:一是代际适配——总产能里只有一部分是高端牌号产线,5 万吨铜箔项目不等于 5 万吨 HVLP4;二是切换损耗——旧线从 HVLP1 升级到 HVLP4,改造完生产速度下降、良率爬坡,产出可能先减 30%~40%;三是制造良率——高代际产品良率低一成,可销售量同步打折;四是认证放量率——样品通过和批量供货之间隔着长认证链;五是运行速度——高端牌号往往要降速生产。五道折扣乘下来,公告里的产能数字要打对折再打折。
还有一层结构性事实容易被忽略:这一轮是结构性紧缺,不是全品类缺货。普通 E 级玻纤布、普通铜箔、常规 FR-4 覆铜板供给宽松甚至过剩,紧缺只集中在 AI 服务器、高速交换机、高阶载板对应的牌号上。所以中低端板厂的真实处境不是买不到料,而是成本被上游提价传导、竞争加剧。英伟达的动作也印证了紧迫程度:据 DigiTimes,英伟达和云厂商客户正绕开覆铜板厂,直接与玻纤布、铜箔供应商签寄售协议、提前一年以上锁产能——上游材料第一次被终端厂商纳入自己的供应管控体系。
结语
回到开头的问题。PCB 在 AI 时代的角色,一句话:它从承载芯片的板子,变成了决定信号、供电与可靠性的部件,价值量一代涨 233% 是这个角色变化的定价。制造难点分布在六道工序上,但权重不同——材料认证、高压合对位、十万级钻孔这三道是硬门槛,线宽阻抗、良率检测是慢功夫,产能与认证的时间差是所有环节共同的宿命。真正值得记住的判断是:这一轮的定价权不在板厂手里,在三种上游材料手里;板厂和覆铜板厂赚的是加工与配额的钱。谁能在图纸冻结之前把料配齐,谁才有资格谈良率。
口径说明:本文数据截至 2026-10-20。单机柜 PCB 价值量(GB300 约 3.51 万美元、Rubin VR200 约 11.67 万美元、增幅 233%)来自摩根士丹利 2026 年 5 月 Rubin BOM 拆解、经多家产业媒体转引,另有机构按不同 GPU 计数口径测算出不同数值,不可跨口径直接比较;市场规模(2025 年约 400 亿元、2026 年 900 亿元以上)为东吴证券、招商证券测算口径的媒体转引;层数、HDI 阶数、激光孔径与钻孔次数来自券商工艺研究与产业链公开信息;材料价格、交期、缺口(HVLP4 约 1500 吨、T 玻璃超 40% 等)与产能份额(台光/联茂/台燿 81.4%、三井金属 41% 等)为行业调研与机构口径,非厂商官方披露;厂商业绩为公司财报公开数据;玻纤布 Dk/Df 为厂商公开产品资料的典型区间。本文不构成任何投资建议。